Domain versand-grosshandel.de kaufen?
Wir ziehen mit dem Projekt
versand-grosshandel.de um.
Sind Sie am Kauf der Domain
versand-grosshandel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versand-grosshandel.de kaufen?
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
Avery, Etiketten, Versand-EtikettenDie transparenten Aufkleber werden beim Anbringen auf dem Umschlag nahezu unsichtbar, und die Schrift wirkt, als wäre sie aufgedruckt, was einen besonders eleganten und edlen Eindruck vermittelt. Dieses Format der transparenten Folienetiketten ist ideal für Pakete und Sendungen. Dank der einzigartigen QuickPEEL-Abziehhilfe können die Etiketten schnell und einfach angebracht werden, was sie nicht nur zu einer edlen, sondern auch zu einer effizienten Lösung macht. Diese transparenten Polyesteretiketten sind öl- und schmutzabweisend sowie temperaturbeständig von -20 °C bis +80 °C. Sie sind zudem wasserfest und reissfest, was einen optimalen Schutz während längerer Versandwege bietet.33,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Löffler Bürostuhl FIGO Express VersandLöffler FIGO Bürostuhl Express Versand Bürostuhl Löffler FIGO FG 19 mit einem unschlagbaren Preis-Leistungs-Verhältnis jetzt im Schnelllieferprogramm. Löffler Bürostuhl FIGO mit Synchronmechanik und patentierter ERGO TOP-Technologie bietet weitergehende Bewegungsmöglichkeiten und überzeugt im Arbeitsalltag. Standardausstattung: + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Ergonomischer Muldensitz. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefenfederung. + Kunststoff-Außenschale in Schwarz. + Rückenlehnenhöhe in 8 Positionen einstellbar. + Tiefenverstellbare Lordosenstütze. + Bezug schwarz. + Gewichtsregulierung von 45 bis 120 kg. + Aluminium-Fußkreuz und Gasfeder, poliert. + Universalrollen. + Armlehnen optional. + 30 Jahre Löffler-Garantie. Maße: Gesamthöhe: ca. 98,5?114,5 cm Sitzhöhe: ca. 41,5?50,5 cm Sitzbreite: ca. 48 cm Sitztiefe: ca. 43?48 cm Rückenhöhe (ab Sitz): ca. 58,5?65,5 cm Gesamtbreite: ca. 71 cm Gesamttiefe: ca. 60 cm Lieferung: Der Löffler Bürostuhl FIGO mit Express-Versand wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Spitzenprodukt vom führenden deutschen Anbieter mit kurzer Lieferzeit.548,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dechel, Nicole: Sicherer Versand und Lagerung von BatterienSicherer Versand und Lagerung von Batterien , Unterweisung über Lithium-Ionen- und Natrium-Ionen-Batterien , Sonstige > Beleuchtung , Auflage: 4. Auflage 2025, Erscheinungsjahr: 20250131, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: ecomed Sicherheit##, Autoren: Dechel, Nicole, Auflage: 25004, Auflage/Ausgabe: 4. Auflage 2025, Seitenzahl/Blattzahl: 80, Abbildungen: Mit Download, Keyword: Beschädigte und defekte Lithiumbatterien; Kennzeichnung; Lithium-Ionen-Batterien; Lithium-Metall-Batterien; Lithiumbatterien; Luft; Luftfracht; Mit Ausrüstung verpackt; Natrium-Ionen-Batterien; Nennenergie; Produktdatenblatt; Schiene; See; Straße; Straßentransport; Verpackung; Verpackungscode; Zuständige Behörden; in Ausrüstung, Fachschema: Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Sicherheit (technisch)~Transportrecht~Wirtschaftsgesetz~Wirtschaftsrecht~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Güterverkehr und Straßentransportwesen~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Länge: 210, Breite: 148, Höhe: 7, Gewicht: 130, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taschenbuch der LogistikTaschenbuch der Logistik , Die Logistik als Grundlage der modernen Industriegesellschaft Für den modernen Industriebetrieb ist die Logistik unabdingbar. Sie sorgt für die Verfügbarkeit von Materialien und Gütern, ermöglicht Warenaustausch und Arbeitsteilung und stellt damit eine wichtige Arbeitsgrundlage dar. Um die Logistik in der Betriebsführung eines Unternehmens zu verstehen, bietet dieses Taschenbuch einen breiten und klar strukturierten Überblick über - Grundlagen - Regeln und Methoden zur Gestaltung, zur Organisation sowie zur Planung und Steuerung der Material- und Warenströme - Anwendungsfelder - Wechselwirkungen mit anderen Disziplinen der Betriebsführung Das Buch - ist ein kompaktes, fächerübergreifendes Nachschlagewerk - zeichnet sich durch eine praxisgerechte, übersichtliche Darstellung aus - wurde von Autoren aus Wirtschaft, Industrie, Universitäten und Fachhochschulen verfasst. Es wendet sich an: - Studierende technischer, wirtschaftlicher und ingenieurwissenschaftlicher Studiengänge an Berufsakademien, Hochschulen und Berufsschulen - Betriebswirte, Wirtschaftsingenieure und Ingenieure in Industrie und Praxis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20181008, Produktform: Kartoniert, Redaktion: Koether, Reinhard, Auflage: 18005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 614, Abbildungen: 311 schwarz-weiße Abbildungen, Keyword: Kanban; Lager; Lagerlogistik; Lagersysteme; Logistik; Logistikmanagement; Materialfluss; Produktion; Spedition; Transport; Warentransport, Fachschema: Einkauf - Einkäufer~Management / Supply Management~SCM~Supply Chain Management - SCM ~Logistikmanagement~Management / Logistikmanagement~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 193, Breite: 126, Höhe: 40, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783446425125 9783446415034 9783446406704 9783446222472, eBook EAN: 9783446457676, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5898932,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
-
Wann ist eine innergemeinschaftliche Lieferung steuerpflichtig?
Eine innergemeinschaftliche Lieferung ist steuerpflichtig, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Ware von einem Unternehmen in einem EU-Land an ein anderes Unternehmen in einem anderen EU-Land geliefert wird. Zudem muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware in ein anderes EU-Land transportiert werden. Die steuerliche Behandlung richtet sich nach den Regelungen des jeweiligen EU-Landes, in dem die Lieferung stattfindet. Es ist wichtig, die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung genau zu prüfen, um mögliche Steuerfallen zu vermeiden. **
-
Wann ist es eine innergemeinschaftliche Lieferung?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen zudem physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Es ist wichtig, dass alle Voraussetzungen gemäß den EU-Umsatzsteuerrichtlinien erfüllt sind, um von einer innergemeinschaftlichen Lieferung sprechen zu können. Die korrekte Dokumentation und Nachweise sind entscheidend, um die Steuerfreiheit dieser Lieferung zu gewährleisten. **
-
Wer zahlt Steuer bei innergemeinschaftliche Lieferung?
Bei einer innergemeinschaftlichen Lieferung zahlt der Käufer die Steuer. Der Verkäufer ist jedoch verpflichtet, die Lieferung in seinem eigenen Land steuerfrei zu behandeln und die Umsatzsteuer-Identifikationsnummer des Käufers zu überprüfen. Der Käufer muss dann die Umsatzsteuer in seinem eigenen Land gemäß den dort geltenden Steuervorschriften abführen. Es ist wichtig, dass beide Parteien die notwendigen Dokumente und Nachweise für die innergemeinschaftliche Lieferung vorlegen können, um mögliche Steuerprüfungen zu bestehen. Es ist ratsam, sich vor einer innergemeinschaftlichen Lieferung über die jeweiligen steuerlichen Pflichten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Wann ist eine innergemeinschaftliche Lieferung steuerfrei?
Eine innergemeinschaftliche Lieferung ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Verkäufer und der Käufer in verschiedenen EU-Mitgliedstaaten ansässig sind und die gelieferte Ware von einem Mitgliedstaat in einen anderen transportiert wird. Zudem müssen beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für gewerbliche Zwecke erworben werden. Die korrekte Dokumentation und Meldung der Lieferung ist ebenfalls entscheidend, um die Steuerfreiheit zu gewährleisten. Es ist wichtig, die gesetzlichen Bestimmungen genau zu beachten, um keine Steuernachzahlungen oder Strafen zu riskieren. **
Wann liegt eine innergemeinschaftliche Lieferung vor?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Zudem muss der Erwerber die Waren für sein Unternehmen erwerben und über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die korrekte Dokumentation und Meldung der innergemeinschaftlichen Lieferung ist für die Umsatzsteuerabrechnung und die Einhaltung der EU-Regelungen wichtig. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
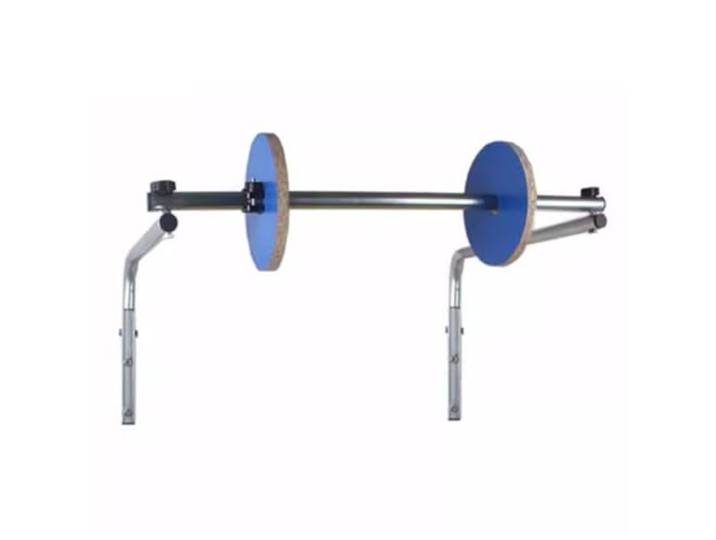
Wandmontierter Rollenhalter für Luftpolsterfolie – Ideal für Verpackung, Umzug Und Versand(120 cm)Wandmontierter Rollenhalter für Luftpolsterfolie – Ideal für Verpackung, Umzug Und Versand(120 cm). - Kompatibel mit verschiedenen Schaumstoffverpackungsfolien: Unser Schaumstoffverpackungsfolien-Rollenspender ist so konzipiert, dass er Verpackungsfolien unterschiedlicher Breiten aufnimmt und somit den vielfältigen Verpackungsanforderungen von Branchen wie Fabriken und Expressdiensten gerecht wird. - Material: Unser Schaumstofffolien-Rollenspender ist robust und langlebig. Er besteht aus dickwandigen, verzinkten Rohren und hält auch dem regelmäßigen Gebrauch stand. Seine Stabilität, Formbeständigkeit und Rostfreiheit zeugen von seiner hohen Qualität. - Platzsparendes Design: Dank der Wandmontage spart unser Schaumstofffolien-Rollenspender wertvolle Stellfläche. Für eine effiziente und platzsparende Installation werden vier Wandbohrungen mit jeweils 45 mm Tiefe und 12 mm Durchmesser benötigt. - Vielseitig einsetzbar: Ob Glaswaren, Geschirr, Bücher, Elektronik, Bastelarbeiten, Tassen, Kleidung oder andere zerbrechliche Gegenstände – unser Schaumstofffolien-Rollenspender vereinfacht und optimiert das Verpacken für eine Vielzahl von Branchen und Anwendungen. - Einfache Installation: Vereinfachen Sie Ihren Verpackungsprozess mit unserem einfach zu installierenden Schaumstofffolien-Rollenspender. Die unkomplizierte Halterung ermöglicht eine schnelle manuelle Montage und Demontage. Wenn die Schaumstoffhülle nicht verwendet wird, lässt sie sich leicht wieder aufwickeln, um Unordnung zu vermeiden und die Einsatzbereitschaft für den nächsten Gebrauch zu gewährleisten. Farbe:Silver103,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery, Etiketten, Versand-EtikettenDie transparenten Aufkleber werden beim Anbringen auf dem Umschlag nahezu unsichtbar, und die Schrift wirkt, als wäre sie aufgedruckt, was einen besonders eleganten und edlen Eindruck vermittelt. Dieses Format der transparenten Folienetiketten ist ideal für Pakete und Sendungen. Dank der einzigartigen QuickPEEL-Abziehhilfe können die Etiketten schnell und einfach angebracht werden, was sie nicht nur zu einer edlen, sondern auch zu einer effizienten Lösung macht. Diese transparenten Polyesteretiketten sind öl- und schmutzabweisend sowie temperaturbeständig von -20 °C bis +80 °C. Sie sind zudem wasserfest und reissfest, was einen optimalen Schutz während längerer Versandwege bietet.33,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Löffler Bürostuhl FIGO Express VersandLöffler FIGO Bürostuhl Express Versand Bürostuhl Löffler FIGO FG 19 mit einem unschlagbaren Preis-Leistungs-Verhältnis jetzt im Schnelllieferprogramm. Löffler Bürostuhl FIGO mit Synchronmechanik und patentierter ERGO TOP-Technologie bietet weitergehende Bewegungsmöglichkeiten und überzeugt im Arbeitsalltag. Standardausstattung: + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Ergonomischer Muldensitz. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefenfederung. + Kunststoff-Außenschale in Schwarz. + Rückenlehnenhöhe in 8 Positionen einstellbar. + Tiefenverstellbare Lordosenstütze. + Bezug schwarz. + Gewichtsregulierung von 45 bis 120 kg. + Aluminium-Fußkreuz und Gasfeder, poliert. + Universalrollen. + Armlehnen optional. + 30 Jahre Löffler-Garantie. Maße: Gesamthöhe: ca. 98,5?114,5 cm Sitzhöhe: ca. 41,5?50,5 cm Sitzbreite: ca. 48 cm Sitztiefe: ca. 43?48 cm Rückenhöhe (ab Sitz): ca. 58,5?65,5 cm Gesamtbreite: ca. 71 cm Gesamttiefe: ca. 60 cm Lieferung: Der Löffler Bürostuhl FIGO mit Express-Versand wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Spitzenprodukt vom führenden deutschen Anbieter mit kurzer Lieferzeit.548,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
-
Wann ist eine innergemeinschaftliche Lieferung steuerpflichtig?
Eine innergemeinschaftliche Lieferung ist steuerpflichtig, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Ware von einem Unternehmen in einem EU-Land an ein anderes Unternehmen in einem anderen EU-Land geliefert wird. Zudem muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware in ein anderes EU-Land transportiert werden. Die steuerliche Behandlung richtet sich nach den Regelungen des jeweiligen EU-Landes, in dem die Lieferung stattfindet. Es ist wichtig, die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung genau zu prüfen, um mögliche Steuerfallen zu vermeiden. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
-
Dechel, Nicole: Sicherer Versand und Lagerung von BatterienSicherer Versand und Lagerung von Batterien , Unterweisung über Lithium-Ionen- und Natrium-Ionen-Batterien , Sonstige > Beleuchtung , Auflage: 4. Auflage 2025, Erscheinungsjahr: 20250131, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: ecomed Sicherheit##, Autoren: Dechel, Nicole, Auflage: 25004, Auflage/Ausgabe: 4. Auflage 2025, Seitenzahl/Blattzahl: 80, Abbildungen: Mit Download, Keyword: Beschädigte und defekte Lithiumbatterien; Kennzeichnung; Lithium-Ionen-Batterien; Lithium-Metall-Batterien; Lithiumbatterien; Luft; Luftfracht; Mit Ausrüstung verpackt; Natrium-Ionen-Batterien; Nennenergie; Produktdatenblatt; Schiene; See; Straße; Straßentransport; Verpackung; Verpackungscode; Zuständige Behörden; in Ausrüstung, Fachschema: Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Sicherheit (technisch)~Transportrecht~Wirtschaftsgesetz~Wirtschaftsrecht~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Güterverkehr und Straßentransportwesen~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Länge: 210, Breite: 148, Höhe: 7, Gewicht: 130, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taschenbuch der LogistikTaschenbuch der Logistik , Die Logistik als Grundlage der modernen Industriegesellschaft Für den modernen Industriebetrieb ist die Logistik unabdingbar. Sie sorgt für die Verfügbarkeit von Materialien und Gütern, ermöglicht Warenaustausch und Arbeitsteilung und stellt damit eine wichtige Arbeitsgrundlage dar. Um die Logistik in der Betriebsführung eines Unternehmens zu verstehen, bietet dieses Taschenbuch einen breiten und klar strukturierten Überblick über - Grundlagen - Regeln und Methoden zur Gestaltung, zur Organisation sowie zur Planung und Steuerung der Material- und Warenströme - Anwendungsfelder - Wechselwirkungen mit anderen Disziplinen der Betriebsführung Das Buch - ist ein kompaktes, fächerübergreifendes Nachschlagewerk - zeichnet sich durch eine praxisgerechte, übersichtliche Darstellung aus - wurde von Autoren aus Wirtschaft, Industrie, Universitäten und Fachhochschulen verfasst. Es wendet sich an: - Studierende technischer, wirtschaftlicher und ingenieurwissenschaftlicher Studiengänge an Berufsakademien, Hochschulen und Berufsschulen - Betriebswirte, Wirtschaftsingenieure und Ingenieure in Industrie und Praxis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20181008, Produktform: Kartoniert, Redaktion: Koether, Reinhard, Auflage: 18005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 614, Abbildungen: 311 schwarz-weiße Abbildungen, Keyword: Kanban; Lager; Lagerlogistik; Lagersysteme; Logistik; Logistikmanagement; Materialfluss; Produktion; Spedition; Transport; Warentransport, Fachschema: Einkauf - Einkäufer~Management / Supply Management~SCM~Supply Chain Management - SCM ~Logistikmanagement~Management / Logistikmanagement~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 193, Breite: 126, Höhe: 40, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783446425125 9783446415034 9783446406704 9783446222472, eBook EAN: 9783446457676, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5898932,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery, Etiketten, Versand-EtikettenVersand-Etiketten. Anwendung: Adressieren, Paketversand. Format: 199,6 x 143,5 mm. Klebstoff: permanent. Drucker: Laser s/w, Farblaser. Form: rechteckig mit abgerundeten Ecken. Farbe: weiss. Material: Polyester. Nachhaltigkeit: PVC-Frei, CO2 neutral. Grösse: A4. Blatt / Packung: 25. Pro Bogen: 2 Etiketten. Inhalt gesamt: 50 Etiketten40,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es eine innergemeinschaftliche Lieferung?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen zudem physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Es ist wichtig, dass alle Voraussetzungen gemäß den EU-Umsatzsteuerrichtlinien erfüllt sind, um von einer innergemeinschaftlichen Lieferung sprechen zu können. Die korrekte Dokumentation und Nachweise sind entscheidend, um die Steuerfreiheit dieser Lieferung zu gewährleisten. **
-
Wer zahlt Steuer bei innergemeinschaftliche Lieferung?
Bei einer innergemeinschaftlichen Lieferung zahlt der Käufer die Steuer. Der Verkäufer ist jedoch verpflichtet, die Lieferung in seinem eigenen Land steuerfrei zu behandeln und die Umsatzsteuer-Identifikationsnummer des Käufers zu überprüfen. Der Käufer muss dann die Umsatzsteuer in seinem eigenen Land gemäß den dort geltenden Steuervorschriften abführen. Es ist wichtig, dass beide Parteien die notwendigen Dokumente und Nachweise für die innergemeinschaftliche Lieferung vorlegen können, um mögliche Steuerprüfungen zu bestehen. Es ist ratsam, sich vor einer innergemeinschaftlichen Lieferung über die jeweiligen steuerlichen Pflichten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wann ist eine innergemeinschaftliche Lieferung steuerfrei?
Eine innergemeinschaftliche Lieferung ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Verkäufer und der Käufer in verschiedenen EU-Mitgliedstaaten ansässig sind und die gelieferte Ware von einem Mitgliedstaat in einen anderen transportiert wird. Zudem müssen beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für gewerbliche Zwecke erworben werden. Die korrekte Dokumentation und Meldung der Lieferung ist ebenfalls entscheidend, um die Steuerfreiheit zu gewährleisten. Es ist wichtig, die gesetzlichen Bestimmungen genau zu beachten, um keine Steuernachzahlungen oder Strafen zu riskieren. **
-
Wann liegt eine innergemeinschaftliche Lieferung vor?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Zudem muss der Erwerber die Waren für sein Unternehmen erwerben und über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die korrekte Dokumentation und Meldung der innergemeinschaftlichen Lieferung ist für die Umsatzsteuerabrechnung und die Einhaltung der EU-Regelungen wichtig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.